Prisjämförelser
Totalkostnad för en lokal tjänst: kostnadsposter och formel
En angiven hyra eller ett pris är en ingångssiffra, inte en totalkostnad. Utgå från priset och lägg till de kostnader som faktiskt belastar beställaren utöver det.
Totalkostnad för en lokal tjänst: därför räcker inte hyran
En angiven hyra eller ett pris är en ingångssiffra, inte en totalkostnad. Utgå från priset och lägg till de kostnader som faktiskt belastar beställaren utöver det. Skillnaden mellan alternativen blir rättvis först när du jämför samma kostnader.
Ett alternativ med lägre hyra men fler kostnader utanför hyran kan bli dyrare än ett med högre hyra där fler poster ingår. Bestäm före jämförelsen vad varje rad innehåller, annars jämför du olika saker.
Metoden är en självkostnadskalkyl. Alla kostnader som direkt eller indirekt kan föras till tjänsten ska ingå. Indirekta kostnader fördelas med en fördelningsnyckel.
Kostnadsbäraren är den lokala tjänsten. Samtliga kostnader fördelas på den, ända fram till dess att tjänsten är levererad och betald.
Kalkylen har fyra rader: grundkostnad G, lokalkostnader L utöver det som ingår i G, personalkostnader P och administration A. Ta bara med kostnader i L, P och A som belastar beställaren utöver grundpriset. Raderna summeras till totalkostnaden för den lokala tjänsten.
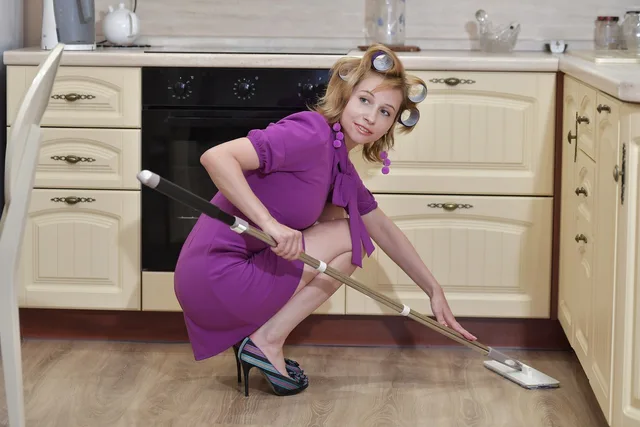
Hemstädning är ett exempel på en lokal tjänst. För en sådan tjänst kan priset täcka flera delar av leveransen, vilket gör det viktigt att skilja mellan det som redan ingår och beställarens kostnader utöver priset.
Skilj på lokal tjänst och tjänst i lokal. En lokal tjänst tillhandahålls på orten och lokalen är en produktionsfaktor. En tjänst i lokal anger bara var den utförs och behöver inte vara lokal.
Så räknar du fram totalkostnaden för en lokal tjänst: bestäm G, summera L, räkna P och summera A. Sätt in värdena i formeln Totalkostnad = G + L + P + A.
Grundkostnaden G är angiven hyra eller pris. Lokalkostnader L utöver hyran: uppvärmning, el, vatten och avlopp, sophämtning, städning, fastighetsförsäkring, larm, bredband, gemensamma utrymmen, parkering och utslagna engångsposter.
Personalkostnader P: lön, semestertillägg, försäkringskostnader, särskild löneskatt, arbetsgivaravgifter, OB- och helgtillägg samt bemannade timmar. Administration A: schemaläggning, fakturor, inköp, personalärenden, tillsyn och fördelade gemensamma resurser.
Utgå från angivet pris och kontrollera vad som ingår
För upp det angivna tjänstepriset eller hyran som rad G. Använd samma enhet och period som beloppet anges i: kronor per månad, per år eller per kvadratmeter.
Kontrollera vad priset omfattar och vem som betalar kostnader för lokal, drift och personal. Räkna inte leverantörens löner eller administration en gång till om de redan ingår i G; ta bara med L, P och A när kostnaderna faktiskt belastar beställaren utöver G.
Avgränsa tjänsten före jämförelsen: ange vad som ska levereras, vilken lokal som används och vilken period kalkylen gäller. Då kan du kontrollera att varje alternativ omfattar samma saker.
Utgå från den offert eller det avtal som gäller för tjänsten. För upp priset som G och dokumentera separat vilka kostnader för lokal, personal och administration som inte ingår.
För en avgiftsbelagd eller kommersiell tjänst visar kalkylen vilka kostnader beställaren betalar genom grundpriset och vilka som tillkommer. Håll priset och de separata kostnaderna på varsin rad.
När du jämför alternativ ska kalkylen omfatta samma leverans och samma period. Kontrollera särskilt att en kostnad som redan ingår i priset inte också läggs till som L, P eller A.
Kontrollera om priset är ett timpris eller ett fast pris. Ett fast pris innebär att beställaren betalar ett bestämt belopp oavsett tidsåtgång.
Beräkningsgång: 1) bestäm G för samma period som hyran eller priset anges i, 2) kontrollera om G är exklusive eller inklusive drift och media, 3) summera L post för post.
Lägg till kostnader som hör till lokalen
Utöver hyran kommer kostnader som hör till lokalen men ligger utanför hyresavin: uppvärmning, el, vatten och avlopp, sophämtning, städning, fastighetsförsäkring, larm och bredband, samt avgifter för gemensamma utrymmen och parkering.
Gå igenom hyresavtalet post för post och markera vem som betalar vad. Fördelningen skiljer sig mellan avtal och avgör vad hyran egentligen kostar.
Ytberoende kostnader skalar med lokalen: större yta ger högre kostnader för uppvärmning, el och städ, även om hyran per kvadratmeter är densamma.
Jämför alternativ av olika storlek utifrån kostnad per nyttjad yta eller per producerad tjänst, inte bara månadskostnad.
Engångsposter vid start – inredning, anpassning efter verksamheten, tillstånd och deposition – är också en lokalkostnad. Slå ut dem över den tid du räknar med att stanna i lokalen så att de blir jämförbara med löpande poster.
Steg 3: summera L post för post. L = uppvärmning + el + vatten och avlopp + sophämtning + städning + fastighetsförsäkring + larm + bredband + gemensamma utrymmen + parkering + utslagna engångsposter.
Engångsposter räknas per period: dela startkostnaden med antalet perioder du räknar med att stanna. Lägg beloppet i L.
Ytberoende poster fördelas per kvadratmeter eller per nyttjad yta. Jämför alternativ med samma ytenhet.
Indirekta kostnader är gemensamma för flera produkter eller tjänster, exempelvis lokaler, ledning och administrativa funktioner. De fördelas med en fördelningsnyckel.
Fördelningsnyckeln för gemensamma lokalkostnader kan vara arbetstid, lönekostnad eller årsarbetskrafter. Vad som räknas som direkt respektive indirekt kostnad kan variera mellan verksamheter.
Räkna in hela personalkostnaden
När beställaren bemannar delar av tjänsten med egen personal är lönen bara en del av kostnaden. Verksamt.se tar upp lön, semestertillägg, försäkringskostnader, särskild löneskatt och arbetsgivaravgifter när man räknar ut vad en anställd kostar (verksamt.se).
Full arbetsgivaravgift är 31,42 procent på den bruttolön och de förmånsvärden arbetsgivaren betalar ut. För 19–23-åringar finns tillfälligt nedsatta arbetsgivaravgifter på ersättningar som ges ut under perioden 1 april 2026–30 september 2027: på ersättning upp till 25 000 kronor per kalendermånad betalas 20,81 procent, och på beloppet däröver betalas fulla arbetsgivaravgifter, 31,42 procent (skatteverket.se).
Alla dessa poster ingår i personalkostnaden, inte bara månadslönen. Tjänster på kvällar, nätter, helger och storhelger får dessutom obekvämlighets- och helgtillägg.
Arbetstidens förläggning påverkar timkostnaden. Bemanningen ska räknas på de timmar tjänsten faktiskt ska vara bemannad.
SCB:s lönestatistik visar månadslöner före skatt för olika yrken. Där går det att jämföra löner efter utbildningsnivå, kön, ålder och arbete i privat eller offentlig sektor (scb.se).
Räkna med frånvaro, introduktion och utbildning: tjänsten ska bemannas också när ordinarie personal är borta. Multiplicera antalet bemannade timmar per år med personalkostnaden per timme, inklusive tillägg och avgifter. Beloppet kan ställas mot övriga poster.
Steg 4: räkna P = antal bemannade timmar per period × personalkostnad per timme. Personalkostnaden per timme innehåller lön, semestertillägg, försäkringskostnader, särskild löneskatt och arbetsgivaravgifter. Lägg till OB- och helgtillägg för timmar på kvällar, nätter, helger och storhelger.
P ska täcka de timmar tjänsten faktiskt är bemannad, inklusive frånvaro, introduktion och utbildning. Direkta kostnader kan föras direkt till tjänsten, till exempel direkt lön med tillhörande sociala kostnader. De behöver ingen fördelningsnyckel.
Direkta kostnader förs direkt till en viss prestation eller kostnadsbärare, utan att schabloner eller fördelningsnycklar behöver användas. Ett annat exempel än lön är kostnader för resor för de personer som arbetar direkt med verksamheten.
P ska ange samma period som G och L. Använd antal bemannade timmar per månad eller per år och multiplicera med personalkostnaden per timme.
Ta med administration och gemensamma resurser
Administration ingår i totalkostnaden. Kostnader för central och lokal administration behöver räknas med när du bygger kalkylen.
Samma princip gäller en enskild lokal tjänst. Någon sköter schemaläggning, fakturor, inköp, personalärenden och tillsyn, och den tiden kostar även när den inte syns i hyresavin.
Bestäm vad som räknas som administration i just din kalkyl. Fördela bara sådana kostnader som belastar beställaren utöver priset i G, och använd samma avgränsning för varje alternativ.
Skilj på administration som leverantören redan har räknat in i sitt pris och beställarens egna administrativa kostnader. Det är bara den senare delen som ska läggas till i A.
Gemensamma resurser – ledning, ekonomi, HR, IT och lokalsamordning – fördelas på den enskilda tjänsten med en fördelningsnyckel, till exempel andel av personal eller andel av nyttjad yta. Fördela med nyckeln, inte som en klumpsumma.
I en självkostnadskalkyl grupperas omkostnaderna i materialomkostnader (MO), tillverkningsomkostnader (TO), försäljningsomkostnader (FO) och administrationsomkostnader (AO). Påläggssatser räknas fram mellan de direkta kostnaderna och omkostnadsgrupperna.
Nyckeln bör vara enkel och tillämpas likadant varje gång, annars duger den inte för jämförelser.
Steg 5: summera A = direkta administrativa kostnader + fördelade gemensamma resurser. Direkta poster är schemaläggning, fakturor, inköp, personalärenden och tillsyn. Fördelningsnyckeln kan vara arbetstid, lönekostnad eller årsarbetskrafter. Välj en nyckel och använd samma nyckel varje gång.
A ska ange samma period som G, L och P. Summera direkta administrativa kostnader och fördelade gemensamma resurser till en rad.
Summera kostnadsposterna till totalkostnad
Summera de fyra raderna: grundpris G, lokalkostnader L, personalkostnader P och administration A. Ta med L, P och A endast när kostnaderna ligger utanför G och belastar beställaren. Ange summan per månad och per år, med samma period i alla rader.
Kontrollera att varje rad gäller samma tjänst, omfattning och period. Dela upp priset om offerten innehåller flera delar, så att du kan se vad som ingår i G innan du lägger till andra kostnader.
Leverantörens prisfördelning är inte samma sak som beställarens kalkyl med G, L, P och A. För inte in hela leverantörens uppställning som separata kostnader ovanpå ett pris som redan inkluderar dem.
Använd i stället offerten för att fastställa G och kontrollera vilka poster som ligger utanför priset. För varje sådan kostnad, notera belopp, period och om den hör till lokal, personal eller administration innan du summerar.
När summan är klar, gå tillbaka till utgångspunkten och räkna varje posts andel av totalkostnaden. Räkna andel = post / totalkostnad. Skriv ut andelen i procent för G, L, P och A.
Är hyran liten och personalkostnaden dominerande sitter kostnadsdrivaren i bemanningen, inte i hyresförhandlingen. Är lokalkostnaderna stora är yta och drift de poster som ska ifrågasättas.
När två alternativ jämförs, redovisa samma tjänsteinnehåll, omfattning och period för båda. Skriv ut vilka poster som ingår i grundpriset och vilka som tillkommer.
Om ett alternativ kräver lokaler eller egen bemanning, lägg till beställarens kostnader för detta endast när de inte redan ingår i priset. Använd samma princip för administration och gemensamma resurser.
Fördelar du gemensamma kostnader, skriv ut vilken fördelningsnyckel du använder och tillämpa den likadant på alternativen. Då går det att se hur varje post påverkar totalsumman.
Jämför både totalsumman och vad den består av. Om ett alternativ har lägre G men högre kostnader utanför priset, visar uppdelningen var skillnaden uppstår.
Steg 6: sätt in siffrorna i formeln: Totalkostnad = G + L + P + A. Ange summan per månad och per år.
Jämför totalkostnaden med offerter för samma omfattning och period. SCB:s lönestatistik visar månadslöner före skatt för olika yrken och erbjuder jämförelser efter utbildningsnivå, kön, ålder och arbete i privat eller offentlig sektor (scb.se).
Kalkylen är komplett när G, L, P och A avser samma period och samma avgränsning. Först då kan du jämföra totalkostnaden mellan alternativ.